做独立站,选收单方式是绕不过去的一关。信用卡、PayPal、本地钱包、银行转账…… 每种方式背后是不同的用户群体和成本结构,选错了直接影响转化率。
这篇文章把独立站常用的收单方式全部盘清楚,帮你按目标市场对号入座。一、国际信用卡:基础盘,但不是全能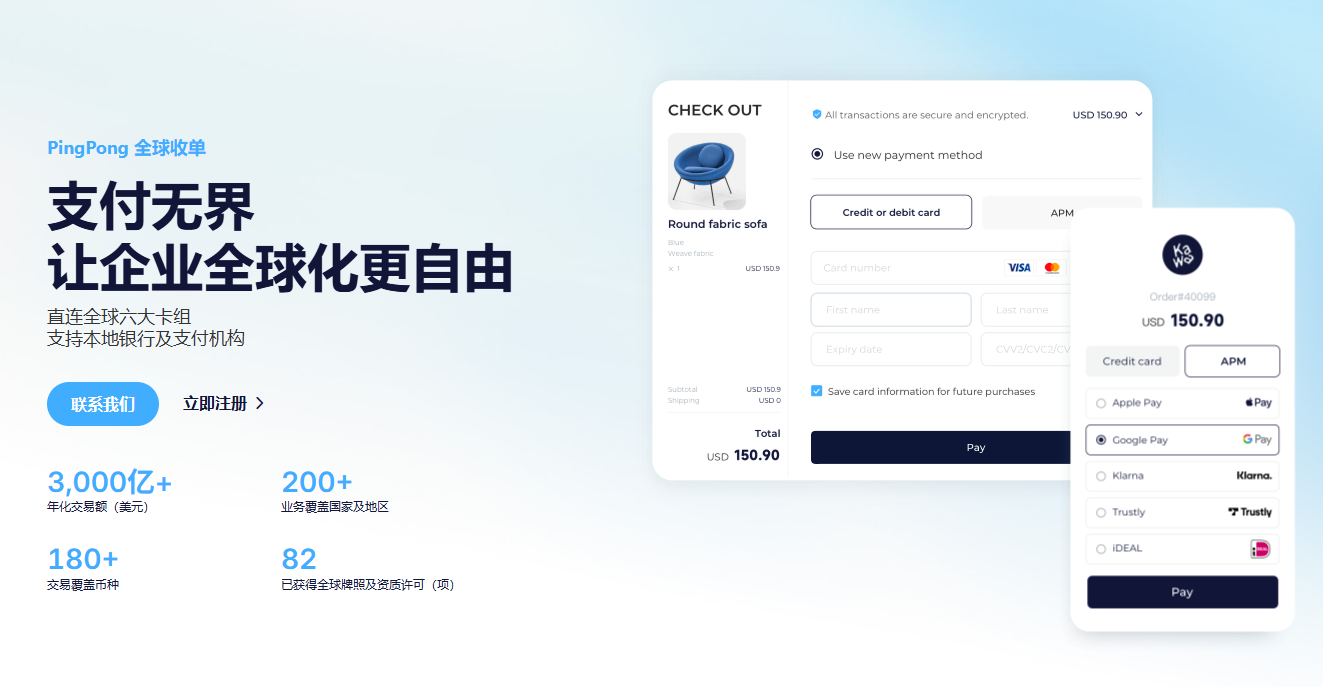
Visa 和 Mastercard 仍然是全球覆盖最广的支付方式,在欧美成熟市场占绝对主流。
优点:用户基数大、认知度高、单笔金额上限高。
缺点:新兴市场覆盖率低。东南亚信用卡渗透率不到 5%,德国不足 12%,大量用户没有信用卡或不愿意线上绑卡。
只接信用卡做欧美市场够用,但做东南亚、拉美、韩国,信用卡只能覆盖一小部分用户。
二、PayPal:海外用户信任度高,但费率不友好
PayPal 在欧美和部分发达地区有大量忠实用户,尤其北美用户对 PayPal 的信任度甚至高于信用卡。
优点:用户信任度高、 dispute 机制相对完善。
缺点:费率偏高(综合费率约 3.4% + 固定费用),提现周期长,账户容易被冻结,对新站卖家不友好。
PayPal 适合作为补充选项,不适合作为单一收单方式。
三、本地电子钱包:新兴市场的转化率关键
这是最容易被忽略、但对增长影响最大的一类。
东南亚:GoPay(印尼)、DANA(印尼)、PromptPay(泰国)、GCash(菲律宾)是各国用户量最大的电子钱包,当地用户习惯用余额支付,不用信用卡。
拉美:巴西 Pix 是巴西推出的即时支付方式,占巴西电商支付量超过 40%;墨西哥 OXXO 是线下现金支付凭证,覆盖没有银行账户的人群。
韩国:Kakao Pay 和 Naver Pay 是韩国国民级应用,韩国年轻用户几乎不用信用卡直接支付,都走这两个钱包。
结论:做新兴市场,本地钱包不是可选项,是必选项。只接信用卡 = 流失 30%–60% 本地用户。
四、先买后付(BNPL):提高客单价
Klarna、Afterpay 等先买后付方式在欧美年轻用户中渗透率持续提升,尤其适合服装、家居、3C 等客单价较高的品类。
优点:提高客单价和转化率。
缺点:主要集中在欧美市场,新兴市场几乎没有。 五、一站式聚合收单:不用逐个对接
逐个对接本地钱包意味着:和每个支付机构单独谈商务、做技术联调、过合规审核、做沙箱测试。按一个国家接 2–3 个钱包算,覆盖东南亚五国可能要对接十多家支付机构,光技术联调就要数月。
更高效的方式是选一个聚合收单平台,一次接入就能用所有支付方式。
PingPong 全球收单一站式聚合了全球 160+ 支付方式,覆盖 200+ 国家和地区,包括:
国际卡组织:Visa、Mastercard 等六大卡组织
电子钱包:PayPal、Apple Pay、Google Pay
东南亚本地钱包:GoPay、DANA、PromptPay、GCash
拉美本地支付:巴西 Pix、墨西哥 OXXO
韩国本地支付:Kakao Pay、Naver Pay
先买后付:Klarna
商家接入后按目标市场按需开通,不需要逐个和支付机构签约。PingPong 在全球持有 82 项支付牌照资质,收单、清算、风控全链路合规。
六、除了支付方式,还要看这三件事
支付方式覆盖只是第一步,真正影响收入的是这三点:
支付成功率。信用卡通道风控误判、异地交易被拒、支付跳转流失 —— 这些都会把用户挡在付款环节外。PingPong 搭载 AI 智能风控体系,在交易前风险分级、交易中智能路由、交易后拒付数据回流优化,在全球主流市场帮助企业平均提升 2%–5.3% 支付成功率。
结账体验。每多一次跳转流失 15%–25% 用户。PingPong 支持内嵌免跳转收银台,用户在站内完成支付,不用跳到第三方页面。
资金回流。多币种回款到款后能不能直接结钱?PingPong 支持钱结算,支付接入与资金结算全链路打通,不用再操心多币种兑换和对账。
七、怎么开始
PingPong 全球收单仅支持香港主体及海外主体企业开通,不支持大陆主体自助开户。PingPong 独立站收单为企业级定制服务,对主体资质、站点合规性、交易规模设有合作门槛,需联系商务团队完成资质核验与合作评估后开通。
如果你正在做独立站,先想清楚目标市场是哪里,再按上面的表格选支付方式。如果你同时做多个市场,一站式聚合收单比逐个对接省掉的不只是时间,还有成本。